Jubilación: a los 40 estás en una encrucijada.
El 10 de noviembre Stefano Lokar Pignatari fue invitado de «Il Bivio» en Sky Italia, canal 490. El tema: la jubilación, lo que cuesta de verdad aplazarla y el primer paso que dar hoy.
Por el equipo Plutonis · noviembre de 2026 · 5 min de lectura
El vídeo está en italiano. El artículo de abajo resume lo que se dijo.
Octubre es el mes de la educación financiera en Italia, y el programa empezó por una frase que casi todos hemos dicho alguna vez: «Ya pensaré en la jubilación más adelante». La respuesta de Stefano fue sencilla. No decidir también es una decisión, y tiene un coste.
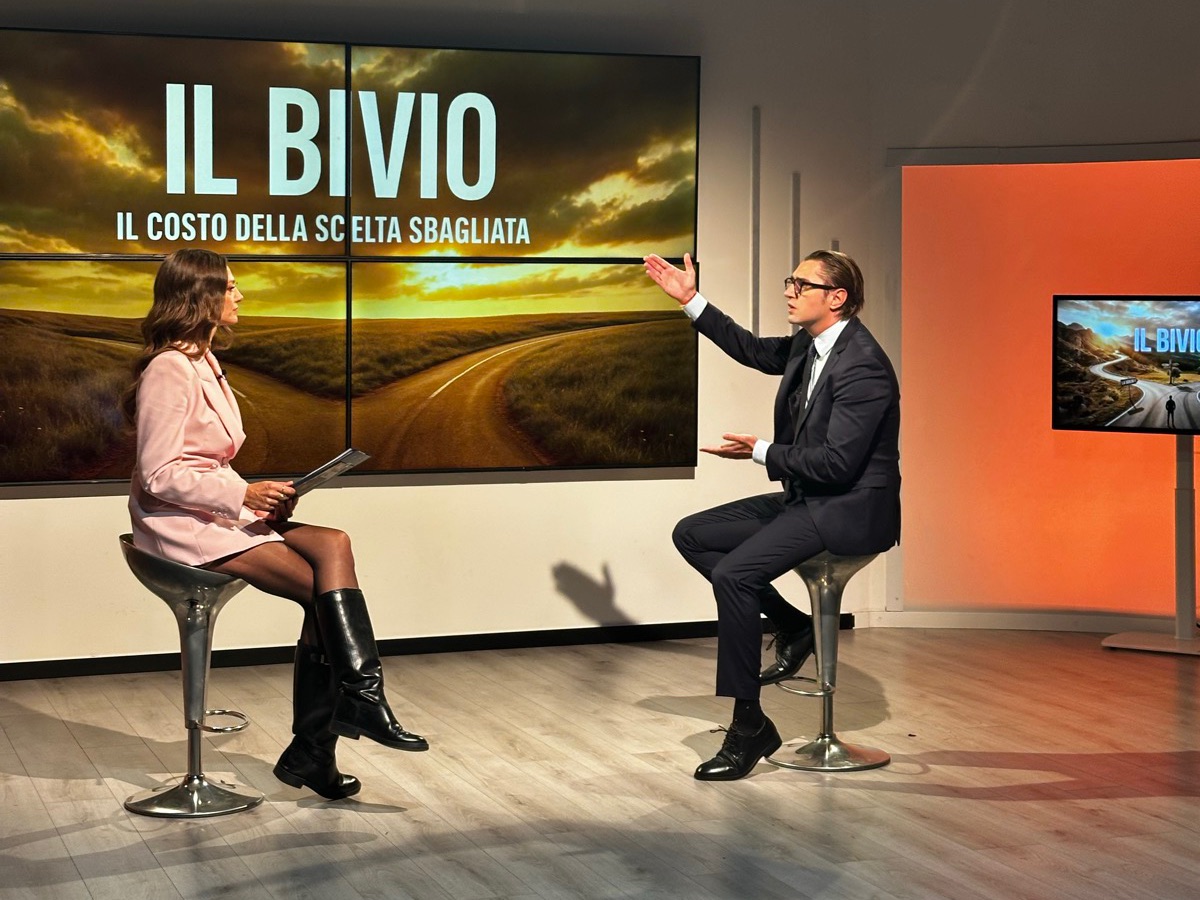
Aplazar ya es una elección
A los 40 estás más o menos a mitad de tu vida laboral. Para la jubilación faltan entre 25 y 27 años: todavía hay tiempo, aunque no tanto. Y el tiempo es la palanca más fuerte que tienes.
«No tomar una decisión a los cuarenta, o antes, ya es una elección financiera y de previsión. Elegir no hacer nada tiene un impacto, tiene un coste.»
Mientras tanto, la edad de jubilación se va retrasando. En Italia hoy es de 67 años, y a partir de 2027 sube un mes. Pesan la baja natalidad y las carreras laborales discontinuas: cotizaciones irregulares significan pensiones menos seguras. Eso no lo controlas. Lo que sí controlas es tu economía personal.
Lo que valen diez años
Stefano puso el ejemplo de dos personas que apartan la misma cantidad cada mes. Hemos rehecho las cuentas con sus cifras: 250 euros al mes y una rentabilidad hipotética del 4% anual, hasta los 67 años.
| Quién | Aporta en total | A los 67 tiene unos |
|---|---|---|
| Empieza a los 40 | 81.000 € | 145.000 € |
| Empieza a los 50 | 51.000 € | 73.000 € |
Quien empieza a los 50 aporta 30.000 euros menos y acaba con la mitad del capital. La diferencia la marca el interés compuesto, que necesita años para trabajar. Si empiezas tarde, tienes que apartar mucho más cada mes para llegar al mismo punto.
Cálculo ilustrativo: aportaciones mensuales de 250 euros con capitalización mensual al 4% anual, desde los 40 y desde los 50 hasta los 67. El 4% es una hipótesis: las rentabilidades reales cambian cada año, pueden ser negativas y no están garantizadas.
El primer paso: saber cuánto vas a necesitar
«Yo dejaría de ver la jubilación como una esperanza, y la vería como un proyecto que construir.»
El primer paso concreto es una simulación en la web del INPS, el organismo italiano de pensiones (o del servicio de pensiones de tu país). Te da una estimación de la pensión que cobrarás. Está hecha con las cifras de hoy, pero te enseña desde dónde partes.
Después compara esa estimación con lo que necesitas para vivir. El ejemplo de Stefano: hoy vives con 2.000 euros al mes y la pensión estimada es de 1.200. Esos 800 euros de diferencia los construyes tú, en los años que tienes por delante.
Tres pilares: ingresos, ahorro, inversión
- Ingresos. Lo primero es tener capacidad de generar ingresos: dinero que entra con regularidad.
- Ahorro. Los ingresos tienen que dejar algo aparte, y no es algo garantizado: se puede ganar bien y gastarlo todo. A menudo basta con cancelar las suscripciones que no usas y gastar mejor, con el mismo estilo de vida.
- Inversión. Solo entonces tiene sentido invertir. En el programa Stefano habló de los fondos de pensiones y de las carteras de ETF construidas según tu perfil de riesgo.
Automatízalo, como una suscripción
La mente intenta evitar el esfuerzo. Si cada mes tienes que decidir cuánto apartar, tarde o temprano te saltas un mes, luego dos. La aportación tiene que salir sola, como la suscripción que te cobran sin que te des cuenta.
«Es como una dieta: si es demasiado estricta, no consigues cumplirla.»
Una cantidad sostenible, aunque sean 100 o 150 euros al mes, mantenida durante veinte años, te lleva más lejos que un gran esfuerzo que abandonas a los tres meses.
¿Y si tienes 20 o 30 años?
Al final la presentadora dijo que el tema interesa a quien tiene más de 30 años. Stefano replicó: ¿por qué no desde los 20? Cuanto antes empiezas, menos necesitas apartar cada mes para llegar al mismo resultado.
Las citas están traducidas del italiano.
Este artículo tiene una finalidad exclusivamente formativa. No constituye asesoramiento financiero ni recomendaciones personalizadas. Toda inversión conlleva riesgos, incluida la posible pérdida del capital.
La jubilación es un proyecto. Empieza a construirlo.
El dinero que apartas tiene que trabajar para ti. En el libro del Sistema Plutonis, Stefano Lokar Pignatari explica el método que usan los fondos para gestionar el capital: primero decides cuánto arriesgar, luego operas. Está escrito para quien no viene de las finanzas y se lee en una hora.
Contenido formativo, no asesoramiento financiero.