Pensione: a 40 anni sei a un bivio.
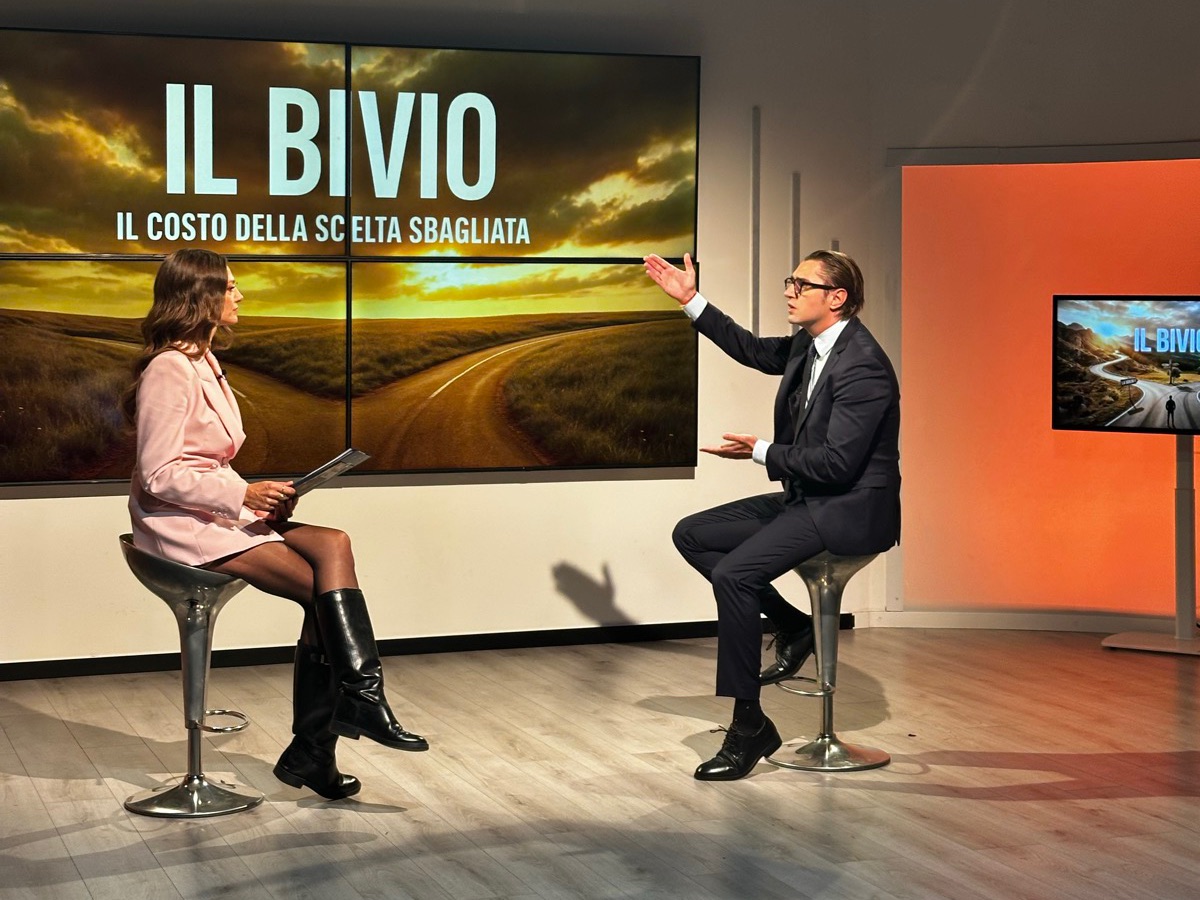
Il 10 novembre Stefano Lokar Pignatari è stato ospite di «Il Bivio» su Sky. Si è parlato di pensione, di quanto costa rimandare e del primo passo da fare oggi.
A cura del team Plutonis · Novembre 2026 · 5 min di lettura
Ottobre è il mese dell'educazione finanziaria, e la puntata è partita da una frase che quasi tutti abbiamo detto almeno una volta: «Alla pensione ci penserò più avanti». La risposta di Stefano è stata semplice. Anche non decidere è una decisione, e ha un costo.
Rimandare è già una scelta
A 40 anni sei più o meno a metà della vita lavorativa. Alla pensione mancano 25-27 anni: c'è ancora tempo, ma non troppo. E il tempo è la leva più forte che hai.
«Non prendere una decisione ai quarant'anni, o prima, è già una scelta finanziaria previdenziale. Scegliere di non fare nulla è una scelta che ha un impatto, ha un costo.»
Intanto l'età della pensione si sposta in avanti. Oggi è 67 anni, e dal 2027 sale di un mese. Pesano la bassa natalità e il lavoro discontinuo, che vuol dire contributi più irregolari e pensioni future più incerte. Su questo non hai controllo. Hai controllo sulla tua economia personale.
Quanto pesano dieci anni
Stefano ha fatto l'esempio di due persone che mettono da parte la stessa cifra ogni mese. Abbiamo rifatto i conti con i suoi numeri: 250 euro al mese e un rendimento ipotetico del 4% l'anno, fino a 67 anni.
| Chi | Versa in tutto | A 67 anni ha circa |
|---|---|---|
| Parte a 40 anni | 81.000 € | 145.000 € |
| Parte a 50 anni | 51.000 € | 73.000 € |
Chi parte a 50 anni ha versato 30.000 euro in meno e si ritrova con la metà del capitale. La differenza la fa l'interesse composto, che ha bisogno di anni per lavorare. Chi parte tardi deve mettere da parte molto di più ogni mese per arrivare allo stesso punto.
Calcolo illustrativo: versamenti mensili di 250 euro con capitalizzazione mensile al 4% annuo, da 40 e da 50 anni fino a 67. Il 4% è un'ipotesi: i rendimenti reali cambiano di anno in anno, possono essere negativi e non sono garantiti.
Il primo passo: sapere quanto ti servirà
«Io smetterei di vedere la pensione come una speranza, ma come un progetto da costruire.»
Il primo passo concreto è una simulazione sul portale dell'INPS. Ti dà una stima di quanto prenderai di pensione. È una proiezione fatta con i numeri di oggi, ma ti fa capire da dove parti.
Poi metti a confronto la stima con quello che ti serve per vivere. L'esempio di Stefano: oggi vivi con 2.000 euro al mese e la pensione stimata è di 1.200. Quegli 800 euro di differenza li costruisci tu, negli anni che hai davanti.
I tre pilastri: reddito, risparmio, investimento
- Reddito. Prima di tutto serve una capacità di reddito: entrate che arrivano con regolarità.
- Risparmio. Il reddito deve lasciare qualcosa da parte, e non è scontato: si può guadagnare bene e spendere tutto. Spesso basta tagliare gli abbonamenti che non usi e spendere meglio, con lo stesso stile di vita.
- Investimento. Solo a questo punto ha senso investire. In puntata Stefano ha citato i fondi pensione e i portafogli di ETF costruiti sul proprio profilo di rischio.
Automatizza, come un abbonamento
La mente cerca di evitare la fatica. Se ogni mese devi decidere quanto versare, prima o poi salti un mese, poi due. Il versamento deve partire da solo, come l'abbonamento che ti scalano senza che te ne accorga.
«È come una dieta: se è troppo stringente, non riesci a rispettarla.»
Una cifra sostenibile, anche 100 o 150 euro al mese, tenuta per vent'anni, porta più lontano di uno sforzo grande che molli dopo tre mesi. Se vuoi partire dai numeri del tuo stipendio, prova il nostro calcolatore: dividi lo stipendio in 5 numeri →
E se hai 20 o 30 anni?
In chiusura la conduttrice ha detto che il tema riguarda chi ha dai 30 anni in su. Stefano ha rilanciato: perché non dai 20? Prima parti, meno ti serve mettere da parte ogni mese per arrivare allo stesso risultato.
Questo articolo ha finalità esclusivamente formative. Non costituisce consulenza finanziaria né raccomandazioni personalizzate. Ogni investimento comporta rischi, inclusa la possibile perdita del capitale.
La pensione è un progetto. Inizia a costruirlo.
I soldi che metti da parte devono lavorare per te. Nel libro del Sistema Plutonis, Stefano Lokar Pignatari spiega il metodo che usano i fondi per gestire il capitale: decidi prima quanto rischiare, poi operi. È scritto per chi non viene dalla finanza e lo leggi in un'ora.
Contenuto formativo, non consulenza finanziaria.